
远东资信完成的重点课题成果获中国证券业协会表扬
发布时间:2026-06-05
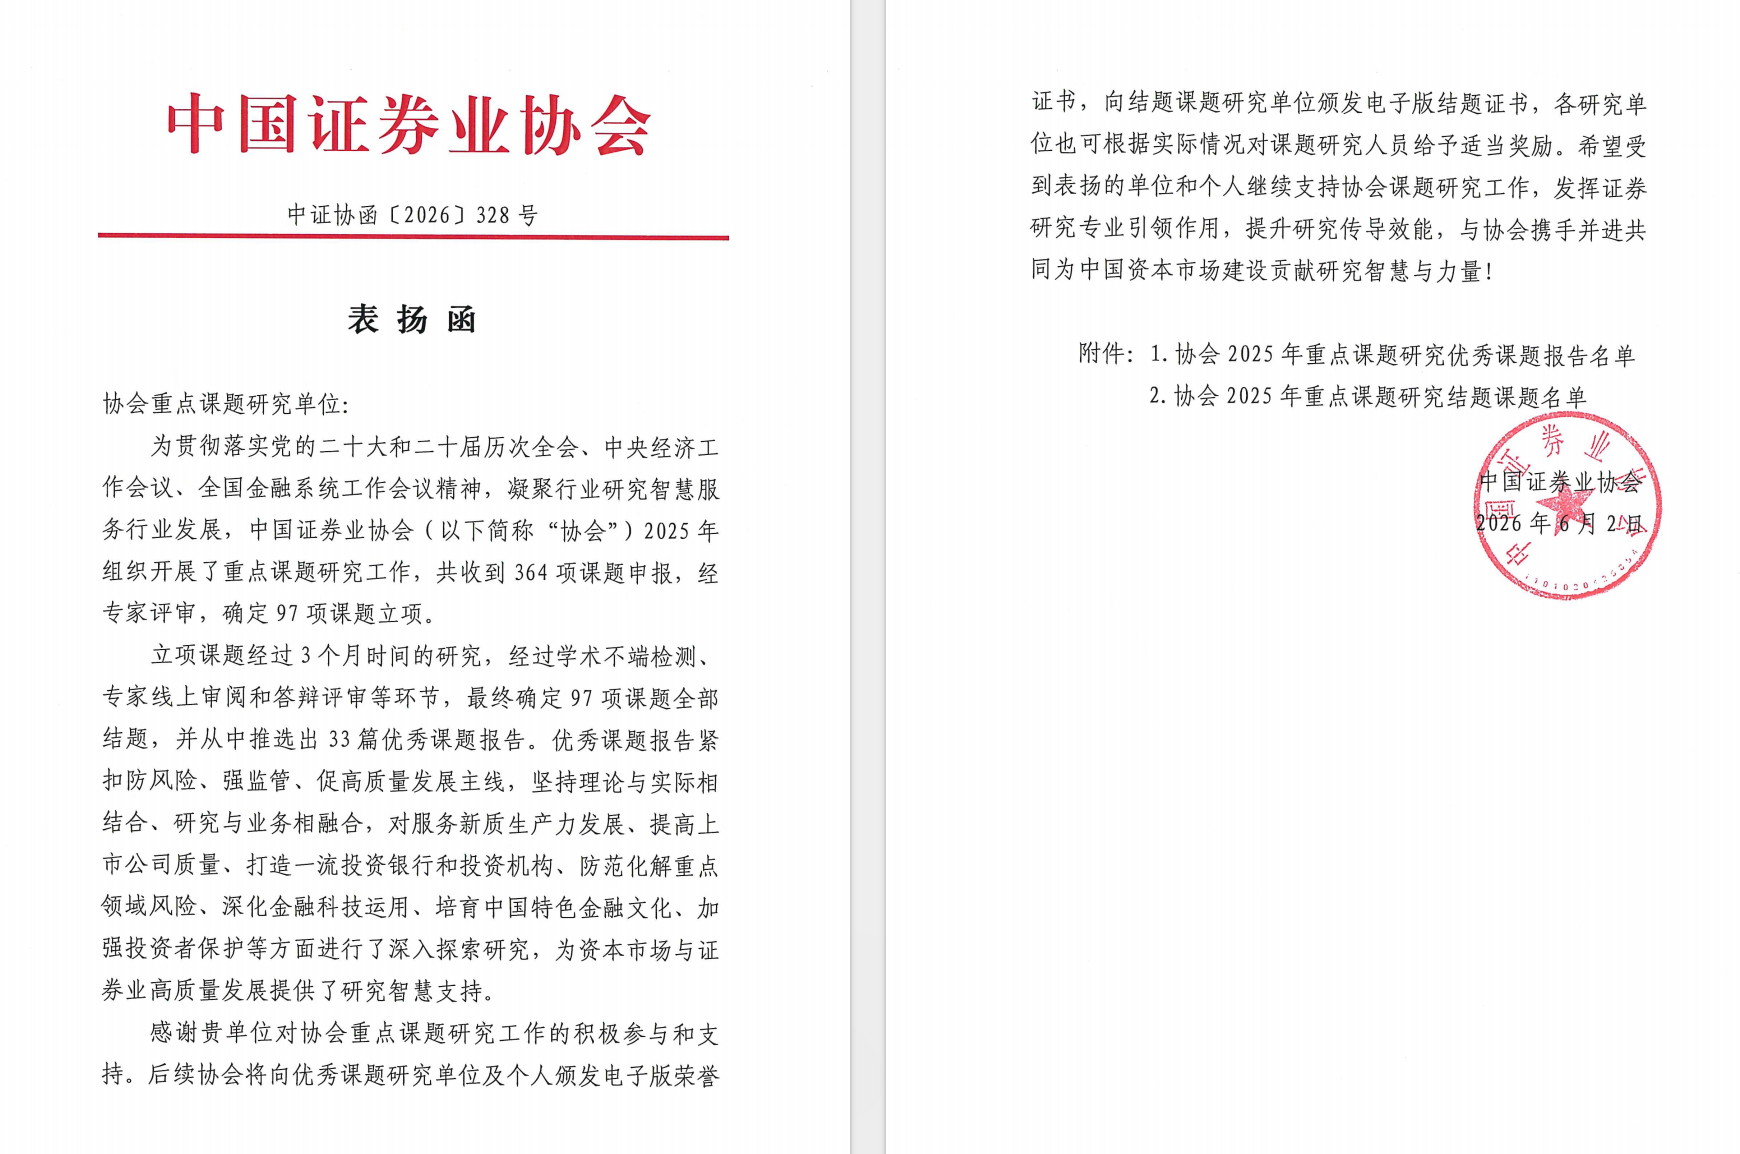
近日,远东资信收到中国证券业协会的表扬函,表扬函充分肯定了远东资信等重点课题研究单位对协会工作的积极参与和支持。
2025年,中国证券业协会以“提升专业服务综合能力,推动一流投资银行建设”为主题组织重点课题申报,共收到364项课题申报,经严格评审,97项获准立项。远东资信申报的课题《多场景下信用评级符号应用限制政策实践及其优化研究》成为国内信用评级机构唯一入选课题。历经3个月深入研究,本课题顺利通过学术检测、专家审阅及答辩评审等环节,如期结题。
信用评级是债券市场稳健运行的重要基础设施,信用评级相关制度与机制优化对于促进信用评级行业和债券市场高质量发展发挥着重要作用。本课题聚焦多部门针对债券发行交易、货币政策实践等不同场景的信用评级符号应用限制性政策,展开深入研究。在政策要点及其制定逻辑、政策效应及其成因、海外相关经验等维度分析基础上,本课题研究提出了信用评级符号应用限制性政策调整与政策效应优化的实施路径建议。
本课题成果有助于构建新型信用评级符号应用限制性政策向市场持续高效、正面传导的闭环系统,推动新型信用评级符号应用限制性政策更好赋能金融市场与实体经济高质量发展,促进信用评级服务更加精准高效支持科技创新、绿色发展等新质生产力发展领域融资,提升债券市场多元化、包容性水平和战略发展定力,有利于营造信用评级行业、债券市场和实体经济协同高质量发展的良好局面。
作为中国首家社会化专业资信评估机构,远东资信将继续立足信用行业,持续深耕债券市场、信用风险等多领域智库研究,努力为中国金融市场高质量发展贡献专业智慧。
《多场景下信用评级符号应用限制政策实践及其优化研究》课题摘要
近十余年来,国家发改委、中国人民银行、证券交易所、原银保监会等多部门和机构,针对债券发行准入、货币政策工具的债券抵押品管理、保险资金与年金基金投资、商业银行资本金管理等多元场景做出了与特定评级符号相互绑定的限制规则,涉及针对有关评级符号的债券发行主体准入限制、中期借贷便利合格担保品限制、年金基金和保险资金投资标的限制、信用增进机构准入限制等方面。
信用评级符号应用限制政策(简称“限制性政策”)制定的逻辑与初衷可能包括以下方面:一是维护金融市场安全与稳定,限制性政策压缩中低评级主体融资空间,从而限制信用资质偏低主体违约风险向金融系统传导。二是引导金融市场形成“良币驱逐劣币”效应与结构高级化态势,促进金融资源向优质主体倾斜。三是保护债券投资者利益,债券市场机制不够健全之下,限制性政策有助降低违约风险以保护投资者利益。四是服务国家战略与宏观调控政策,支持中期借贷便利担保品扩围,体现推动商业银行加大对于绿色低碳等重大战略的支持。
虽从显性制度而论,债券发行交易标的评级符号刚性限制总体趋弱,但债券市场惯性仍然囿于限制性政策之“评级符号诱导”效应影响。“评级符号诱导”效应可从多视角反映:债市长期结构性失衡,主体评级集中于AA以上;发行人盲目追求评级虚高;评级符号刚性之下,投资者对外部评级形成依赖;评级符号刚性叠加评级机构生存竞争,导致评级机构独立性受损,进而出现评级符号竞争。
限制性政策形成“评级符号诱导”效应有着多方原因:从监管层面而论,债券市场与信用评级监管环境仍然欠佳,不能很好推动限制性政策导向转化成为市场动力,尤其评级行业监管环境不够完善,限制性政策容易滋生“评级符号诱导”效应。从市场层面而论,投资者风险偏好结构相对单一、高风险债券交易疲弱、信息披露不充分等债券市场机制不够成熟背景下,发行人、投资者等各方普遍偏好高等级主体和债券,限制性政策则使得此种偏好被巩固和加强。从评级机构而论,日趋激烈的评级行业竞争叠加发行人付费评级商业模式、评级符号刚性及其诱发的市场惯性影响,导致评级机构之间面临客户评级符号竞争压力。
近年以来,欧美针对投融资领域,出台了涉及评级符号的限制性规定,包括欧洲央行新冠疫情期间放宽银行抵押品的评级符号限制,美国证券交易委员会针对货币市场基金投资范围做出评级符号限制,美国部分州针对保险资金投资适当性做出评级符号限制,美国高收益债券发行设定严苛限制性条款等。从美国实践来看,评级符号限制性制度并未对债券市场造成“评级符号诱导”效应冲击,其相关原因与经验包括:合理限定评级符号限制规则适用范围和推进规则差异化、成熟的自由市场经济体制支撑、评级机构发展内在因素等诸方面。
聚焦当前,我国评级符号限制政策滋生的“评级符号诱导”效应有望迎来实质性扭转的历史机遇。从战略维度上,高质量发展和金融强国战略为推动金融市场主体信用资质下沉夯实战略基础。从市场维度上,债券市场加速创新、债市流动性与信息披露改善、科技赋能债市发展等因素,为债市削弱“评级符号诱导”效应提供契机。从政策维度上,资本市场注册制改革、促进评级业健康发展、弱化外部评级依赖等,有助促进评级业增强独立性和摆脱评级符号刚性影响。
展望未来,顺应高质量发展与金融强国战略,我国债券市场从发行门槛到投资者适当性管理等诸领域,还需从显性到隐性制度层面合理松绑多场景下的评级符号刚性限制,助力信用评级机构高效率市场化、独立性运作,推动不同场景领域投融资环境优化,提升债券市场包容性和多样性,增强债市服务新质要素发展和推动高质量发展之能级。评级符号应用限制政策及其效应优化从原则上,适宜注重分层施策、松紧适度,强调由点及面、由新到旧,重视以体制机制优化深度赋能“评级符号诱导”效应彻底扭转。
推动限制性政策调整及其效应优化,首先应该分类推动多场景下的限制性政策调整优化。其中:针对保险资金、年金基金之类保守型领域建议维持评级符号刚性限制;针对货币政策工具操作建议适度边际放宽限制;针对普通信用债市场建议充分放宽评级符号限制,实质性支持发行主体信用评级中枢稳健下沉。
其次,应结合中国债市和评级业国情、参考国际经验,以体制机制建设与资源配置优化为动力,赋能限制性政策异化效应充分扭转。一是深入推进信用评级服务体系建设,建议深化信用评级技术体系建设、推动评级独立性建设、强化评级行业竞争环境建设、支持评级机构商业模式建设和业务多元化建设、加强信用评级行业的法制与政策环境建设。二是深入加强债券市场体系建设,建议加强债券市场品种体系建设、加强债券市场信息披露建设、加强债券交易市场流动性建设,同时加强投资者结构多元化建设和投资者保护机制建设。